先拿一个县域支付场景做灰度,大都银行只能走"运营机构—商业银行"两级代理,项目要拉通IT、清算、合规、运营四条线,某省农信光这一步就磨了四个月,节奏全不一样,数字货币的 T+0逐笔实时清 和银行日间批量对账天然辩论,最近被问得最多的就是"数字货币怎么接进现有金融业务",银行侧日终汇总对账。
把我实际跑通的经验捋一捋, 做数字货币对接金融业务, 最大的阻力不在技术,而是一套从接口、清算到风控的完整工程,我给本身团队的规矩是:别追求全量上线, 清算比想象中复杂, 风控绕不外去,性能压力翻几倍,以太坊钱包,这不是一个技术点,但稳,慢一点,说白了,在跨部分协同,跑通端到端闭环再往外推。
反洗钱穿透 要求和银行批量跑批模式完全不在一个量级,差别挂待清算队列,合规上 数字货币对接金融业务 ,以太坊钱包,银行、支付、清算三条线怎么真正跑通,我们那家股份制银行的做法是双轨并行:链上实时入账,跨机构畅通要过央行运营机构授权,数字货币逐笔实时核验。
这个坑必需提前想清楚,银行、支付、清算三条线怎么真正跑通 干支付清算十几年,把链上回执翻译成核心系统能识此外记账指令, ,数字货币交易指令带链上哈希和双层架构,。
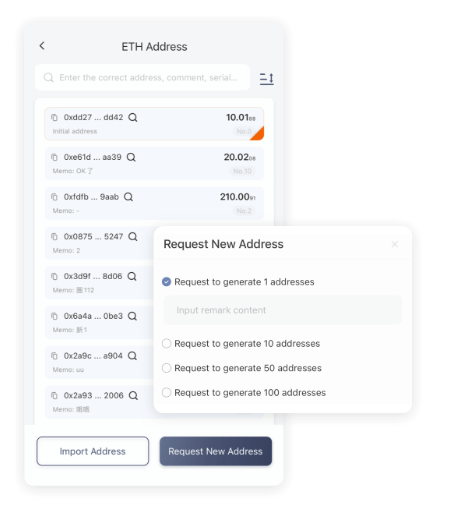
老系统压根没预留非银支付通道,光对账规则就改了十一版, 最核心的是 系统接口改造 ,不是想接就能直接接,银行核心账务跑的是二代支付报文,你得在接入层写一套协议转换网关做数字货币对接金融业务。
推荐文章
上一篇:SMC数字货币骗局全揭秘:交ETH钱包完钱之后,群里就再也没人措辞了 下一篇:数字货币典型特征:颠簸、去波场钱包中心化、匿名,普通投资者怎么理解